TL;DR — Le 1er septembre 2026, toutes les entreprises assujetties à la TVA devront pouvoir recevoir une facture structurée via une plateforme agréée. Plus de cent trente opérateurs se sont immatriculés. Ce nombre nourrit deux récits opposés — l’oligopole d’État et la bulle spéculative — dont aucun n’est démontrable en l’état. Voici pourquoi, et quelles données manquent pour trancher.
- Cinq semaines avant la bascule
- Deux mécanismes, un périmètre exclu
- Le chiffre que tout le monde cite, et ce qu’il ne dit pas
- Les quatre chiffres qui manquent
- Ce qui décidera vraiment de la suite
- TeamSystem–Sellsy : une hypothèse stratégique, pas une preuve
- L’Europe, à critères comparables
- Prospective : trois scénarios et leurs signaux observables
- Scénario 1 — La décantation par les volumes
- Scénario 2 — La revanche des verticales
- Scénario 3 — L’étalement réglementaire
- FAQ
- Une facture PDF envoyée par email restera-t-elle valable ?
- Ma PME doit-elle agir avant septembre 2026 ou avant septembre 2027 ?
- Faut-il obligatoirement changer de logiciel de gestion ?
- Quelle différence entre une plateforme agréée et un logiciel de facturation ?
- Les micro-entrepreneurs sont-ils concernés ?
- Les ventes aux particuliers entrent-elles dans le dispositif ?
- La facturation électronique peut-elle accélérer les acquisitions dans le SaaS français ?
- Comment choisir sa plateforme sans se tromper ?
- Conclusion
- Note méthodologique
Cinq semaines avant la bascule
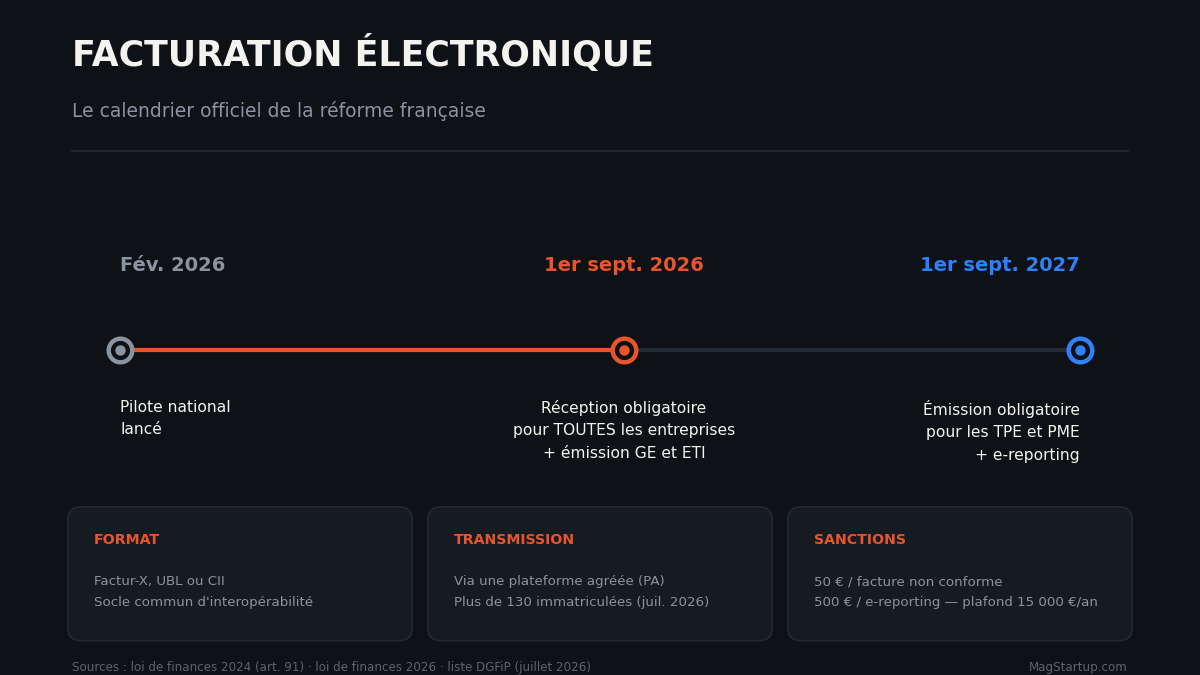
Cinq semaines. C’est le délai qui sépare l’écosystème français d’une échéance que beaucoup de dirigeants traitent encore comme une formalité administrative. Le 1er septembre 2026, l’obligation de réception des factures structurées entre en vigueur pour toutes les entreprises établies en France et assujetties à la TVA. Le pilote national a démarré en février 2026 avec de véritables factures échangées en conditions réelles, et la directrice générale des finances publiques, Amélie Verdier, a déclaré lors d’une conférence de presse à Bercy, telle que rapportée par la presse professionnelle : « Cette réforme est prête ».
Le mythe que je veux démonter n’est pas celui du calendrier — il est public depuis la loi de finances 2024. C’est celui du commentaire économique qui entoure la facturation électronique. Un récit fréquent veut que l’État ait créé une barrière réservant le marché à une poignée d’acteurs. Un récit symétrique, apparu plus récemment, annonce une bulle et un massacre programmé. Soyons honnêtes : ni l’un ni l’autre ne repose sur des données publiques suffisantes.
Ce que je peux affirmer tient en une phrase : la liste tenue par la DGFiP comptait plus de 130 plateformes agréées à la mi-juillet 2026. Tout le reste — oligopole, surcapacité, casse annoncée — relève pour l’instant de l’inférence. Et l’inférence mérite d’être annoncée comme telle.
Ressource recommandée
Executive Discipline System — le template Notion des fondateurs lucides
Un système opérationnel conçu pour structurer la discipline quotidienne,
clarifier les priorités et maintenir une exécution constante dans des contextes
de forte pression.
Pensé pour les fondateurs, dirigeants et profils exécutifs — pas pour la motivation,
mais pour la tenue dans la durée.
Deux mécanismes, un périmètre exclu
Commençons par assainir le terrain, parce que la confusion empoisonne toutes les conversations sur ce sujet. La facturation électronique française ne se résume pas à une obligation unique. Elle articule deux mécanismes distincts et un bloc d’exclusions.
L’e-invoicing couvre les opérations entre entreprises établies en France et assujetties à la TVA française. C’est le cœur du dispositif. L’e-reporting porte sur la transmission de données de transaction pour les ventes aux particuliers et certaines opérations internationales, ainsi que sur des données de paiement pour certaines prestations de services : on transmet des informations, pas nécessairement la facture elle-même. Enfin, les opérations exonérées et dispensées de facturation au titre des articles 261 à 261 E du code général des impôts échappent aux deux.
Précision utile : le secteur public relève d’un cadre obligatoire antérieur, fondé sur Chorus Pro. Il doit être distingué du nouveau mandat B2B privé, même si les systèmes publics font l’objet d’adaptations liées à la même échéance.

Sur le calendrier, la distinction qui compte oppose réception et émission. La réception est universelle : dès septembre 2026, sans seuil ni dérogation sectorielle. L’émission est échelonnée : grandes entreprises et ETI à la même date, TPE et PME au 1er septembre 2027. Ce décalage de douze mois produit une illusion de confort chez ceux qui se disent « j’ai encore un an » — ils devront pourtant traiter dès 2026 les factures de leurs fournisseurs grands comptes.
Le régime de sanctions a par ailleurs été durci par la loi de finances 2026, ce que la plupart des contenus en ligne n’ont pas encore intégré.
| Manquement | Montant | Plafond annuel |
|---|---|---|
| Manquement à l’obligation d’émettre une facture électronique | 50 € par facture (contre 15 € auparavant) | 15 000 € |
| Défaut de transmission des données de transaction ou de paiement | 500 € par transmission (contre 250 €) | 15 000 € par obligation |
| Absence de plateforme de réception désignée | 500 € après mise en demeure, puis 1 000 € tous les trois mois | Sanction autonome |
Un point que les contenus alarmistes escamotent : l’amende n’est pas appliquée lorsqu’il s’agit de la première infraction constatée sur la période comprenant l’année en cours et les trois années précédentes, sous réserve d’une régularisation spontanée ou intervenue dans les trente jours suivant une demande de l’administration. Cette clémence ne joue qu’une fois. Le risque immédiat n’est donc pas l’amende : c’est la friction opérationnelle, les retards de traitement et les rapprochements manuels chez une entreprise mal raccordée.
Le chiffre que tout le monde cite, et ce qu’il ne dit pas
Voilà le point que je voudrais que vous reteniez. L’immatriculation n’est pas un quota attribué à quelques gagnants désignés. C’est un agrément conditionné : tout opérateur satisfaisant aux exigences fiscales, techniques, de sécurité et d’interopérabilité peut déposer un dossier et passer les tests. Le nombre élevé d’immatriculations invalide donc le récit de la rareté organisée.
Mais — et c’est là que la plupart des commentaires dérapent, y compris ceux qui vont dans mon sens — ce chiffre ne suffit pas à établir l’inverse. Regardons les choses en face : trois réserves s’imposent.
D’abord, le statut. La DGFiP distingue l’immatriculation définitive, accordée après réussite des tests d’interopérabilité en conditions réelles, de situations intermédiaires où le dossier administratif est validé mais la vérification technique encore en cours. Employer indifféremment « agréé », « immatriculé » et « en attente » produit des décomptes qui varient de plusieurs dizaines d’unités selon les sources. Le seul décompte qui fasse foi est celui publié par l’administration, à une date donnée.
Ensuite, la déduplication. Une liste d’immatriculations n’est pas une liste de concurrents économiques indépendants. Elle mélange des marques appartenant au même groupe, des acteurs étrangers, des infrastructures techniques vendues en marque blanche, des fonctions intégrées à un ERP ou à une banque et des offres pensées comme produits d’appel. Le nombre pertinent n’est pas celui des immatriculations : c’est celui des groupes indépendants réellement en concurrence sur un même segment. Ce qui me frappe, c’est que personne ne l’ait publié.
Chez les athlètes de haut niveau, la discipline n’est pas une question de motivation. C’est un système : des routines, des séquences, un cadre auquel on revient quand la pression monte et que le chaos s’installe.
L’Executive Discipline System applique cette logique au quotidien des fondateurs et dirigeants : structurer l’exécution, maintenir la clarté mentale, et continuer à avancer même après un “match perdu”.
Voir le système →Enfin, la logique de barrière. Affirmer qu’une barrière franchie par cent trente acteurs n’est plus une barrière est économiquement faux. Une barrière peut rester coûteuse et durable tout en étant franchie par beaucoup, si le marché anticipé paraît assez grand. Ce qu’il faudrait mesurer, c’est son coût, sa durée, ses audits, et surtout le nombre d’opérateurs ayant renoncé ou échoué en cours de route — une donnée que l’administration ne publie pas.
Les quatre chiffres qui manquent
Franchement, c’est ici que le débat sur la facturation électronique devrait se situer, et il n’y est pas. Pour trancher entre anticipation saine et surcapacité, il faudrait quatre séries de données. Aucune n’est disponible aujourd’hui.
Le premier chiffre est le nombre de groupes indépendants après consolidation des marques d’un même propriétaire. Le deuxième est la segmentation des clientèles et des modèles : abonnement, facturation au flux, fonction incluse dans une offre bancaire ou comptable, produit d’appel. Le troisième est le coût annuel récurrent de la conformité rapporté au seuil de rentabilité de chaque type d’opérateur. Le quatrième est la concentration réelle des entreprises et des volumes après septembre 2026 — c’est-à-dire une donnée qui, par construction, n’existera pas avant la fin de l’année.
Sans ces éléments, je peux défendre une hypothèse de décantation. Je ne peux pas annoncer une casse. Je ne vais pas vous mentir : la tentation de le faire est réelle, parce que la formule serait plus vendeuse. Elle serait aussi malhonnête.
Ce que l’on peut dire sans forcer les données tient dans une image. C’est comme une salle d’attente très remplie dont personne n’a compté les sièges. Beaucoup de monde s’est présenté. Combien resteront debout, nul ne le sait, faute d’avoir compté les chaises.
Ce qui décidera vraiment de la suite
Si l’agrément est accessible, où se situe l’avantage compétitif ? Pas uniquement dans la conformité, qui constitue un socle commun — même si l’interopérabilité, la cybersécurité, la disponibilité et le traitement des incidents peuvent rester fortement différenciants. L’essentiel se déplace vers trois terrains moins glamour.
Le premier est la distribution. Atteindre plusieurs centaines de milliers de TPE françaises coûte cher, et le coût d’acquisition client devient rapidement le facteur limitant. Un éditeur de logiciel de gestion déjà installé dans les habitudes d’un cabinet comptable dispose d’un canal qu’aucun budget publicitaire ne réplique en dix-huit mois.
Le deuxième est l’endurance. L’immatriculation est délivrée pour une durée de trois ans renouvelable, assortie d’un audit initial et d’obligations de suivi. Maintenir la conformité en absorbant les évolutions du cahier des charges suppose une équipe permanente : ce n’est pas un projet, c’est une charge récurrente.
Le troisième est la profondeur métier, et c’est là que ça coince pour beaucoup d’opérateurs. Une plateforme dont la différenciation reposerait uniquement sur l’obtention de l’agrément se retrouverait en concurrence frontale sur le prix. Celles qui tiendront vendront ce qu’il y a autour — relance, trésorerie, rapprochement, gestion de la relation client, pilotage — ou s’appuieront sur une clientèle déjà captive qui rend l’acquisition marginale.
Et pourtant, il faut résister au raccourci inverse. Un éditeur de dix personnes n’est pas condamné parce qu’il n’est pas agréé. Le dispositif officiel prévoit explicitement l’accès par l’intermédiaire d’un logiciel de facturation, d’un expert-comptable, d’une banque ou d’un autre prestataire raccordé. Trois positions coexistent, et cette deuxième catégorie reste moins visible dans une partie des contenus généralistes.
| Position | Rôle réglementaire | Exposition | Ce qui décide de la trajectoire |
|---|---|---|---|
| Plateforme agréée | Transmet et reçoit les flux, immatriculée trois ans | Charge de conformité permanente, audits de suivi | Volume de flux, coût unitaire, services associés |
| Logiciel raccordé à une plateforme partenaire | Produit le document, délègue le transport | Dépendance contractuelle au partenaire | Valeur métier, qualité du raccordement, réversibilité |
| Logiciel sans raccordement annoncé | Aucun rôle dans le circuit réglementaire | Friction accrue dans le processus de facturation | Capacité à se raccorder ou à céder la fonction |
TeamSystem–Sellsy : une hypothèse stratégique, pas une preuve
Prenons un exemple documenté, en précisant d’emblée son statut : un cas isolé illustre, il ne démontre pas.
Fondée en 2009 à La Rochelle, Sellsy a construit une suite dite « lead-to-cash » réunissant CRM, devis, facturation, pré-comptabilité, trésorerie et automatisation marketing. L’entreprise revendique plus de 23 000 clients PME et emploie environ 180 collaborateurs. Le fonds PSG Equity avait accompagné sa structuration à hauteur d’environ 55 millions d’euros, et c’est sous cette impulsion qu’elle avait absorbé l’espagnol Quipu en 2022. Le positionnement de cette architecture unifiée est présenté sur go.sellsy.com ; en lecture complémentaire, nous avions comparé les logiques concurrentes dans notre guide des services de facturation pour startups françaises.
Le 24 septembre 2025, le groupe italien TeamSystem annonce son acquisition, quelques mois après le rachat de Clémentine. Selon le communiqué conjoint, l’ambition est de « bâtir la première plateforme européenne de gestion des TPE/PME ». L’opération est documentée par les communications du fonds cédant.
Disons-le proprement. Les motifs déclarés sont multiples : expansion européenne, intelligence artificielle, positionnement ibérique, couverture lead-to-cash. La conformité n’est qu’un motif parmi d’autres. On lit souvent que l’antériorité italienne en matière de facture électronique expliquerait la valeur de l’opération ; c’est plausible, mais aucune documentation publique ne détaille les fonctions, équipes ou infrastructures effectivement transférées. Tant que cette preuve manque, il s’agit d’une hypothèse stratégique, pas d’une synergie établie. Ce type de séquence est cohérent avec la dynamique post-acquisition des fonds européens et avec la vague d’acquisitions du SaaS français, que nous proposons ici comme lectures complémentaires et non comme démonstrations.
L’Europe, à critères comparables
Comparer quatre dates ne dit rien d’utile : les architectures, les formats et le rôle des intermédiaires diffèrent profondément. Le tableau ci-dessous sépare donc les critères.
| Pays | Réception | Émission | Plateforme imposée | Statut du texte |
|---|---|---|---|---|
| Italie | Effective depuis 2019 | Effective depuis 2019 | Guichet public centralisé (SdI) | En vigueur |
| France | 1er septembre 2026 | 2026 pour GE et ETI, 2027 pour TPE et PME | Oui, plateforme agréée | Dates fixes |
| Allemagne | 1er janvier 2025 | Progressive jusqu’en 2028 | Non, réception par voie électronique simple | En vigueur |
| Espagne | À préciser | Un an après le règlement d’application au-delà de 8 M€ de chiffre d’affaires, deux ans en deçà | À préciser | Dates relatives |
À vrai dire, dire que « la France arrive tard » n’a de sens que par rapport à l’Italie et à l’Allemagne. Elle précède l’Espagne pour le B2B généralisé. Le calendrier français se situe donc en milieu de peloton, ni pionnier ni retardataire.
Une prudence supplémentaire s’impose. On entend souvent que le marché italien des éditeurs aurait été profondément recomposé après 2019. Je n’ai trouvé aucune étude publique quantifiant cette recomposition. Tant que cette donnée n’existe pas, c’est une hypothèse, pas un enseignement. Je préfère le dire plutôt que de l’habiller en leçon.
Prospective : trois scénarios et leurs signaux observables
Ce qui suit relève de l’inférence éditoriale. Plutôt que d’afficher des probabilités sans méthode, chaque scénario est associé à des signaux réellement observables d’ici 2028 : retraits de la liste DGFiP, acquisitions annoncées, tarifs publics, comptes déposés et changements de partenaires. Ces trajectoires ne sont pas exclusives et peuvent coexister selon les segments.
Scénario 1 — La décantation par les volumes
Le nombre d’immatriculations plafonne, puis recule. Un petit groupe d’acteurs capte une part croissante des flux, les autres deviennent des marques revendeuses ou cèdent leur activité. Le marché reste ouvert en droit, moins praticable en fait. Signaux : retraits volontaires de la liste officielle, opérations de rachat annoncées entre plateformes, baisse des tarifs publics affichés.
Scénario 2 — La revanche des verticales
Les suites généralistes gagnent le volume mais échouent sur les spécificités métier : bâtiment, santé, professions réglementées, facturation d’avancement. Des éditeurs verticaux raccordés à une plateforme partenaire conservent des segments étroits et défendables. Signaux : apparition d’offres sectorielles tarifées au-dessus du marché, multiplication des partenariats de raccordement annoncés, stabilité des comptes déposés par ces éditeurs.
Scénario 3 — L’étalement réglementaire
Une friction technique majeure ou une pression parlementaire conduit à assouplir l’échéance d’émission des plus petites structures. Le précédent existe : le 24 mars 2025, l’Assemblée nationale avait adopté un amendement décalant d’un an cette obligation, sans que le décret d’application correspondant n’intervienne. Ce scénario n’annule pas la recomposition : il l’étale, et pénalise ceux qui auront investi en pariant sur la date. Signaux : incidents publiés durant la montée en charge, nouveaux amendements en loi de finances, communication officielle sur la tolérance.
FAQ
Une facture PDF envoyée par email restera-t-elle valable ?
Pas au sens de l’e-invoicing. Pour une opération B2B domestique entrant dans le champ, la facture doit être transmise dans un format structuré via une plateforme agréée. Une copie PDF peut toujours être envoyée en parallèle à titre commercial, mais elle ne remplace pas la facture réglementaire. Factur-X est d’ailleurs un format hybride, associant une représentation PDF/A-3 lisible par un humain et des données XML lisibles par une machine.
Ma PME doit-elle agir avant septembre 2026 ou avant septembre 2027 ?
Avant septembre 2026. L’obligation d’émission attend 2027, mais l’obligation de réception ne connaît aucun report. Une PME doit donc avoir désigné une plateforme dès la première échéance — d’autant que l’absence de désignation constitue une infraction autonome.
Faut-il obligatoirement changer de logiciel de gestion ?
Pas nécessairement. Un outil existant peut être mis à jour, exporter ses données ou passer par un connecteur vers une plateforme tierce. La question à poser à votre éditeur tient en une ligne : êtes-vous immatriculé, ou raccordé à une plateforme immatriculée, et selon quel calendrier ? Si la réponse reste évasive, considérez que c’est une réponse.
Quelle différence entre une plateforme agréée et un logiciel de facturation ?
La plateforme est immatriculée pour transmettre et recevoir les flux. Le logiciel produit le document. Certains éditeurs cumulent les deux rôles, d’autres s’appuient sur un partenaire. Les deux configurations sont conformes. Le détail compte : elles n’ont pas les mêmes implications en matière de portabilité et de dépendance contractuelle.
Les micro-entrepreneurs sont-ils concernés ?
Oui. Un micro-entrepreneur en franchise en base reste assujetti à la TVA même s’il n’en est pas redevable. Il est donc concerné par l’obligation de réception en 2026 et, pour ses opérations B2B domestiques entrant dans le champ, par l’obligation d’émission en 2027.
Les ventes aux particuliers entrent-elles dans le dispositif ?
Pas dans l’e-invoicing, réservé aux opérations entre assujettis établis en France. Elles relèvent de l’e-reporting, qui porte sur des données de transaction et non sur l’envoi de la facture. Les opérations exonérées et dispensées de facturation sont, elles, exclues des deux mécanismes.
La facturation électronique peut-elle accélérer les acquisitions dans le SaaS français ?
Potentiellement, et cela reste à démontrer. Le mécanisme plausible : la conformité devient une charge récurrente, mieux amortie sur un grand périmètre, tandis que la distribution devient le facteur limitant. Acheter une base installée revient alors moins cher que la conquérir. C’est une logique classique de marché SaaS arrivé à maturité — mais aucune série statistique publique ne mesure encore cet effet en France.
Comment choisir sa plateforme sans se tromper ?
Au-delà de la solidité financière de l’éditeur, vérifiable via les données publiques d’entreprise, examinez le statut exact d’immatriculation, les formats supportés, les engagements de service et de sécurité, les conditions de conservation, la qualité des API et des connecteurs, la tarification réelle, et surtout les modalités de transfert vers une autre plateforme. Ce dernier point est celui que l’on oublie systématiquement.
Conclusion
Mais voilà, il faut renoncer aux deux formules faciles. Non, l’État n’a pas organisé un oligopole : plus de cent trente immatriculations le démentent. Non, on ne peut pas davantage annoncer une casse : les données qui la démontreraient n’ont pas été publiées, et je viens de passer six paragraphes à expliquer lesquelles.
Ce que l’on peut dire est plus modeste et, à mes yeux, plus intéressant. En imposant un point de passage sans en limiter le nombre, la réforme produit des effets industriels indirects sans constituer une politique de consolidation assumée, et sans dispositif de subvention spécifiquement destiné aux éditeurs. Le reste dépendra de la distribution, du coût récurrent de la conformité, des clientèles déjà captives et de la capacité à monétiser autre chose que le transport d’un fichier. Concentration, spécialisation, mutualisation, maintien d’acteurs adossés : plusieurs issues restent ouvertes.
Reste une question que je pose sans réponse satisfaisante. Si une plateforme cesse son activité, quatre sujets distincts s’ouvrent d’un coup : la récupération des données, la conservation légale des factures, la mise à jour de l’adressage dans l’annuaire et la reprise des flux en cours. Qui en porte la charge — l’entreprise, la plateforme, un repreneur, l’administration ? La question mérite d’être tranchée avant qu’elle ne se pose.
Note méthodologique
Le calendrier et le périmètre proviennent de l’article 91 de la loi de finances pour 2024 et de ses textes d’application. Les montants de sanction intègrent le durcissement opéré par la loi de finances 2026, tel que publié par Service-Public Entreprendre ; ils étaient respectivement de 15 € et 250 € sous le régime antérieur, chiffres encore largement repris en ligne. Le décompte des plateformes se réfère à la liste DGFiP à la mi-juillet 2026 et doit être revérifié à la date de lecture : la liste évolue mensuellement et distingue plusieurs statuts d’immatriculation. Les décomptes proposés par des comparateurs privés, y compris lorsqu’ils sont republiés sur des portails de données ouvertes, ne constituent pas des sources administratives. Les données Sellsy et TeamSystem proviennent des communiqués du 24 septembre 2025 et de leur reprise par la presse économique française, complétées par les publications de Bpifrance sur la transformation financière des entreprises. Les liens internes de cet article sont proposés comme lectures complémentaires et n’ont pas valeur de preuve. Les sections prospectives sont des inférences éditoriales explicitement identifiées : ni prévision chiffrée, ni conseil en investissement. Aucun échange privé et aucune source anonyme n’ont été utilisés. Toute erreur factuelle signalée sera corrigée et datée.